 お問い合わせ
ショッピングモールなどをはじめ、大型商業施設には強い集客力があります。
ㅤ
数多くのテナントが入り、買い物もできる。食事もできる。施設によっては映画館やアミューズメント施設などもあり、一日過ごすこともできます。
ㅤ
小さな店舗とは違い、「その商業施設(以下SC)へ行くこと」そのものが来店目的になるわけです。
ㅤ
だからこそ、「これだけ大きなSCなら、多少立地が悪くても遠くからお客さんを呼べるのではないか」と思うかもしれません。
ㅤ
ㅤ
実際、一昔前なら、今よりもその考え方が成立しやすかったと思います。
なぜなら、今ほど大型SCが多くなかったからです。
ㅤ
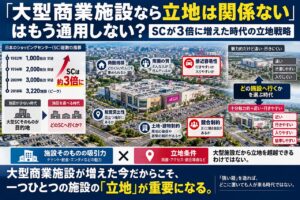
日本ショッピングセンター協会のデータによると、日本のSC総数が1,000施設を突破したのは1982年です。
ㅤ
それが1994年には2,000施設を突破。
2009年には3,000施設を突破しました。
その後も増加し、2018年には3,220施設に達しました。
ㅤ
つまり、かつて全国に1,000程度だったSCが、数十年の間に約3倍に増えたのです。
ㅤ
ㅤ
ここまでSCが増えれば、「大型SCである」ということ自体の希少性は当然変わってきます。
ㅤ
そして私は、この変化こそ、今の大型SCにとって、立地がますます重要になっている理由のひとつだと考えています。
ㅤ
ㅤ
ㅤ
ㅤ
<大型SCそのものが「目的地」だった時代>
ㅤ
周囲に他にSCがほとんどなければ、当然、新しい施設ができるだけで大きな話題になります。
ㅤ
「あそこに大きなショッピングセンターができたらしい」
「いろいろなお店が入っているらしい」
「映画も見られるらしい」
ㅤ
そうなれば、多少遠くても人はわざわざ出かけて行きます。
ㅤ
近所に代わりになる施設がなければ、多少アクセスしにくかったとしても、「あそこまで行けばきっとそのコストに見合うだけの楽しみを得られるだろう」という意識になりやすいからです。
ㅤ
つまり、施設そのものの吸引力によって、ある程度の立地上の不利を乗り越えることができました。
ㅤ
ㅤ
もちろん、現在でもこうしたことはあります。
ㅤ
その施設にしかない魅力が十分に強ければ、遠方からでも人を呼ぶことはできます。
ㅤ
各SCが、魅力的なテナントを誘致したり飲食を充実させたり、イベントを開催したりエンターテインメントを導入したりと、様々な企業努力をしています。
ㅤ
実際、日本ショッピングセンター協会の2025年販売統計でも、販促施策やイベント、テナントの入れ替えや改装などが売上げを押し上げる要因としてこうした努力による施策挙げられているようです。
ㅤ
ㅤ
ですから、こうした努力は、今後も当然必要でしょう。
ㅤ
しかし、問題はここからです。
ㅤ
改めて問うべき時が来ています。
ㅤ
ㅤ
その魅力は、「多少立地が悪くても、わざわざそこまで行かなければならない」と思わせるほど強いでしょうか。
ㅤ
ㅤ
現在は、消費者側にも選択肢が多くあります。
ㅤ
「A」というSCには魅力的なテナントが揃っている。
でも、家から30分かかる。
ㅤ
一方、「B」というSCなら10分で行ける。
「A」ほどではないけれど、買い物もできる。食事もできる。家族で休日を過ごすこともできる。
ㅤ
そうなると、「それなら今日はBでいいか」という選択は当然起こります。
ㅤ
施設の魅力だけを比較すれば「A」の方が上だったとしても、その差が「20分余計に移動してでも行きたい」と思わせるほど大きくなければ、近くて行きやすい「B」が選ばれる可能性があるのです。
ㅤ
ㅤ
ㅤ
ㅤ
<SCが増えるほど「競合制約」が強くなる>
ㅤ
基本的に店舗立地を見るときには、
「商圏規模」
「商圏の質」
「接近容易性」
「知覚突出性」
「土地・建物制約」
「競合制約」
という6大立地要因で考えます。
ㅤ
これらは小型店の時だけだろうと誤解されがちですが、大型SCの立地についても応用できます。
ㅤ
特に、この中で大きくピックアップしたいのは、「競合制約」と「接近容易性」です。
ㅤ
ㅤ
ㅤ
SCが少なかった時代には、競合する他店そのものが少なかったと言えます。
ㅤ
ところが、SCが全国に普及すれば、当然、競争は強くなります。
SC同士でお客さんの奪い合いが始まるわけです。
ㅤ
すると消費者は、以前のように「大型SCへ行くか行かないか」ではなく、「どの大型SCへ行くか」を検討するようになります。
ㅤ
ㅤ
ここで、他の立地要因が効いてきます。
ㅤ
ㅤ
特にピックアップしたいのは、その場所へのアクセスのしやすさを示す指標である「接近容易性」です。
ㅤ
自動車で行きやすいのか。
幹線道路から入りやすいのか。
渋滞しにくいのか。
駐車場へスムーズに入れるのか。
帰るときも出やすいのか。
駅型なら、駅から自然にアクセスできるのか。
ㅤ
といった観点です。
ㅤ
競合する2つのSCが内容的には似たような需要を満たしているのであれば、お客さんにとって「近い」「行きやすい」「入りやすい」という条件そのものが、SCを選ぶ理由になります。
ㅤ
ㅤ
実際、前述の日本ショッピングセンター協会の2025年販売統計では、近隣競合店によって売上げが左右されたSCが多かったと報告されています。
ㅤ
つまり、大型SCで集客力が大きいから競合の影響を受けないということではありません。
ㅤ
むしろ、「大型SC同士で競合する時代になった」と考えた方がいいでしょう。
ㅤ
ㅤ
ㅤ
ㅤ
<SC数がピークアウトしたことを立地から考えてみる>
ㅤ
そして、もうひとつ興味深いデータがあります。
それは、SCの数に関するものです。
ㅤ
実は、全国のSC数は増え続けているわけではありません。
2018年に3,220施設まで増えた後、減少へ転じています。
2025年末時点では3,013施設です。
ㅤ
もちろん、「立地の悪いSCが潰れたから総数が減った」と、この数字だけから断定することはできません。
人口減少、消費行動の変化、ECの普及、人手不足、建築コスト、施設の老朽化や再開発など、SCを取り巻く環境にはさまざまな変化があります。
ㅤ
2025年の新規開業SCも18施設にとどまっており、協会資料でも建築コスト高騰や老朽化・再開発による閉鎖に触れながら、SCが量的拡大から質的向上へ転換する局面にあるとされています。ㅤ
ㅤ
その上で、私は立地コンサルタントとして、ここにもうひとつの視点を加えたいと思います。
ㅤ
それは、市場が成熟したからこそ、「どこに造っても大型SCなら成立する」という時代ではなくなったのではないかということです。
ㅤ
ㅤ
全国に1,000程度しかSCがなかった時代と、3,000を超えるSCが存在する時代では、同じ大型SCでも置かれている競争環境が違います。
ㅤ
競合施設が増えれば、様々な競争要因が生まれます。
ㅤ
その施設の商圏には十分なマーケットがあるのか。
その商圏の人々と施設のコンセプトは合っているのか。
競合施設と商圏をどの程度奪い合うのか。
そして、お客さんにとって接近しやすい場所なのか。
ㅤ
こうしたひとつひとつの立地条件が、以前にも増して問われるようになるわけです。
ㅤ
ㅤ
SC数がピークアウトしていること自体を立地だけで説明することはできませんが、しかし逆に、成熟市場になった大型SCに、立地が関係ないと考えることもできないのです。
ㅤ
ㅤ
ㅤ
ㅤ
<「強い箱」ならどこでもいい、ではなくなった>
ㅤ
大型SCは、確かに強い集客装置です。
普通の店舗より広い範囲から人を呼ぶことができます。
ㅤ
しかし、「遠くから人を呼べる」ことと、「どこに造っても人が来る」ことは違います。
ㅤ
そして大型SCが全国に普及したことで、その違いは以前より大きくなったのではないでしょうか。
ㅤ
ㅤ
1,000施設しかなかった時代には、「大型SCがここにある」こと自体が強い魅力になりました。
しかし、それが2,000を超え、3,000を超え、消費者が複数のSCから選べる時代になったのです。
ㅤ
そうなれば、施設自体の魅力だけではなく、「どこにあるか」という立地の魅力も競争力になります。
ㅤ
だからこそ今、大型SCにも立地理論を当てはめて考える必要があると考えています。
ㅤ
ㅤ
余談ですが、SC内のテナントの立地分析をする際には、そのテナントが入居しているSCの立地も見るのですが・・・・
ㅤ
一昔前までは、施設の規模(テナント総数や延べ床面積など)が分かれば、それが十分にテナントの売上にも相関があることが見えました。
けれども今は、施設規模が大きくてもアクセスがしにくいSCでは、テナントにとって十分な集客が実施できていないことを示す分析結果が多く出るようになりました。
ㅤ
ㅤ
ㅤ
SC同士の競合が強くなれば、結果として「競合制約」が強くなり、それと連動して、「接近容易性」をはじめとした他の立地条件の差もより重要になってきます。
ㅤ
施設そのものの魅力を高めることは、もちろん必要です。
ㅤ
しかし、それと立地は二者択一ではありません。
ㅤ
「施設そのものの吸引力 × 立地条件」
ㅤ
この両方があって、初めて大型SCの集客力が発揮されます。
ㅤ
ㅤ
大型SCだから、立地を超越できるわけではなく、むしろ、大型SCが増え、成熟市場になった今だからこそ、ひとつひとつの施設の「立地」が以前にも増して重要になっているのです。
ㅤ
「強い箱を造れば、どこに置いても人が来る」という単純な時代では、もうないのです。
ㅤ
同時に、テナントにとっても、「大型の箱に入れば集客はやってもらえる」ということでもありません。
ㅤ
このことには、十分に注意する必要があるでしょう。
ㅤ
ㅤ